引言
铜作为重要的工业金属,广泛应用于电力、建筑、交通、电子等领域,其采选行业的发展态势直接关系到下游产业的成本与供应安全。2019年,全球铜矿采选行业在复杂多变的宏观环境和产业格局中呈现出新的趋势与特征。本文从供需格局、价格走势、成本变化、技术升级、环保约束、资源开发热点等方面,对2019年铜矿采选行业的发展趋势进行系统分析。
一、全球铜矿供应增长放缓,供需缺口逐步收窄
2019年,全球铜矿产量增速较前几年明显放缓。根据国际铜研究小组(ICSG)数据,2019年全球铜矿产量约为2060万吨,同比增长仅0.5%左右,远低于2018年的2.5%增速。主要原因是大型铜矿品位下降、部分矿山减停产以及新增项目投产延期。
- 主要产区表现分化:智利作为全球最大铜矿生产国,2019年产量略有下滑,受矿石品位下降和工人罢工等因素影响;秘鲁产量小幅增长,但增速不及预期;刚果(金)和赞比亚受税收政策调整和电力供应不稳影响,产量波动较大。
- 新增产能有限:2019年全球仅有少量新增铜矿项目投产,如 Cobre Panama 铜矿(第一量子矿物公司)在2019年正式商业化生产,但对全年供应贡献有限。
- 供需缺口收窄但依然存在:由于供应增长乏力,而中国等主要消费国需求保持一定韧性,2019年全球铜市场维持小幅短缺格局,但缺口较2018年有所收窄。
二、铜价震荡下行,行业盈利空间承压
2019年,LME铜价整体呈现先扬后抑、宽幅震荡的走势,年均价约为6000美元/吨,较2018年下跌约5%。影响铜价的主要因素包括:
- 宏观层面:中美贸易摩擦反复、全球经济增速放缓、美元指数走强,对铜价形成压制。
- 基本面层面:供应干扰率低于预期,而下游需求特别是中国电力、空调等领域消费增长放缓,导致市场供需偏松。
- 成本支撑:随著矿山品位下降和环保投入增加,铜矿开采成本持续上升,对铜价形成一定底部支撑。
铜价下跌直接压缩了铜矿采选企业的盈利空间,部分高成本矿山面临亏损风险,行业整合与减产压力增大。
三、开采成本持续上升,成本控制成为核心竞争力
2019年,全球铜矿采选行业普遍面临成本上升的压力,主要驱动因素包括:
- 资源禀赋恶化:易采易选矿石减少,矿山剥采比上升,矿石品位下降,导致单位矿石处理成本增加。
- 能源与人力成本上涨:原油、电力价格波动,以及主要产矿国劳动力成本上升,推高运营成本。
- 环保与社区支出增加:各国环保法规趋严,社区发展投入加大,增加了矿山的非生产性支出。
- 矿石运输与物流成本:偏远矿区运输距离长,基础设施薄弱,物流成本居高不下。
在此背景下,铜矿企业纷纷通过优化生产流程、提升自动化水平、剥离非核心资产、签订长期能源合同等方式控制成本。低成本矿山(如智利 Escondida、Collahuasi 等)竞争优势凸显,而高成本矿山则面临减产或关闭。
四、技术升级与智能化采选加速推进
2019年,铜矿采选行业的技术创新和智能化转型进一步加速,主要体现在:
- 智能矿山建设:大型矿业公司如必和必拓、力拓、英美资源等积极推进无人驾驶矿卡、自动化钻机、远程控制系统等应用,提高生产效率并降低安全风险。
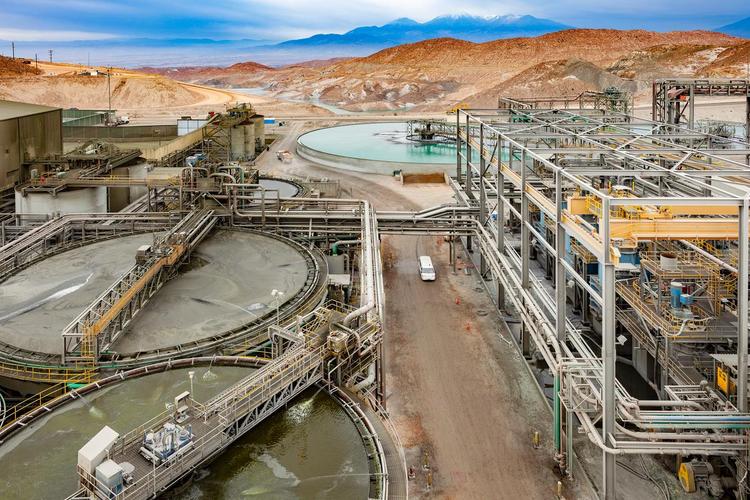
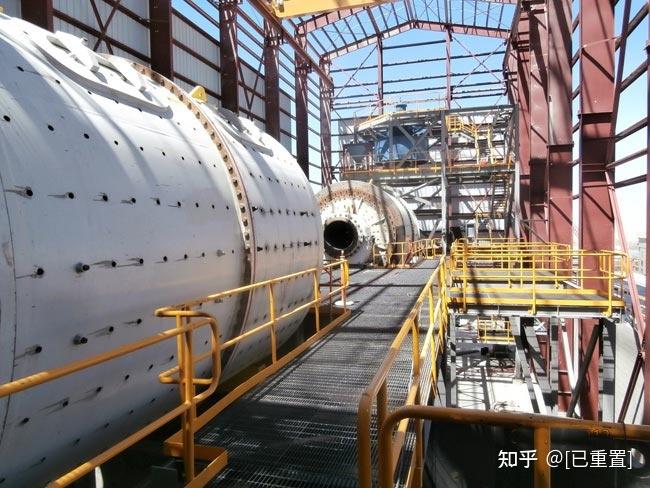
- 选矿技术优化:高压辊磨、浮选柱、生物浸出等新技术在低品位铜矿处理中逐步推广应用,提高回收率并降低能耗。
- 数字化与大数据分析:通过物联网传感器和人工智能算法,实时监测设备状态、优化生产参数,实现预测性维护和精细化管理。
- 尾矿与废石综合利用:加强尾矿再选和废石资源化利用,减少环境负担,提升资源利用率。
技术升级虽然前期投入较大,但长期来看有助于降低运营成本、提升矿山生命周期,成为行业竞争力的重要来源。
五、环保与社区压力加大,绿色矿山成为共识
2019年,全球对矿业环保和社会责任的要求进一步提高,铜矿采选行业面临以下挑战:
- 环保法规趋严:智利、秘鲁、刚果(金)等主要产矿国加强环境监管,对水耗、能耗、排放和尾矿管理提出更高标准。
- 社区关系复杂化:当地社区对矿山的土地使用、水资源分配和环境影响高度关注,抗议和堵路事件时有发生,影响生产稳定性。
- 绿色矿山建设:企业加大在 Renewable Energy、水循环利用、生态修复等方面的投入,部分矿山开始使用太阳能、风能等清洁能源,降低碳足迹。
- ESG投资兴起:全球投资者越来越关注矿业公司的环境、社会和治理(ESG)表现,推动企业提升透明度和可持续发展水平。
环保和社区压力不仅增加了企业的运营成本,也促使行业向更加清洁、高效、负责任的方向转型。
六、资源开发热点转移,新兴矿区备受关注
2019年,铜矿资源开发的热点区域有所转移:
- 南美传统产区:智利、秘鲁仍是全球铜矿供应的核心,但受到品位下降、水资源短缺、社区冲突等制约,新项目审批难度加大。
- 非洲铜带:刚果(金)和赞比亚拥有丰富的铜钴资源,吸引大量中资和其他国际企业投资,但面临政策不稳、基础设施落后等风险。
- 中亚与蒙古:哈萨克斯坦、蒙古等国的铜矿开发逐步推进,Oyu Tolgoi 等大型项目成为关注焦点。
- 北美与澳洲:加拿大、美国、澳大利亚的铜矿项目因环保审批严格和原住民权益问题,进展缓慢,但部分绿地项目仍具潜力。
全球铜矿开发重心仍在南美和非洲,但新兴地区的政治风险和基础设施瓶颈不容忽视。
七、中国铜矿采选行业态势
2019年,中国铜矿采选行业呈现以下特点:
- 产量小幅下降:国内铜矿产量约160万吨(金属量),同比下降约1%,主要受环保督察、资源枯竭和新建项目不足影响。
- 对外依存度居高不下:中国铜精矿对外依存度超过80%,进口来源集中于智利、秘鲁、蒙古等国,供应安全风险较大。
- 企业“走出去”步伐加快:中资企业如紫金矿业、洛阳钼业、中国五矿等继续在海外收购和开发铜矿资源,提升全球话语权。
- 环保与安全监管强化:国内对矿山环保、安全生产要求日益严格,小型矿山关停整合,行业集中度提高。
- 技术改造与降本增效:国内大型铜矿企业加大技术改造投入,推进智能化、绿色化发展,以应对成本上升和资源禀赋劣势。
八、结论与展望
2019年,全球铜矿采选行业在供应增长放缓、铜价震荡下行、成本持续上升、环保压力加大等多重因素交织下,进入深度调整期。行业发展趋势可概括为:
- 供应增长受限:新建项目不足、品位下降、干扰率上升,铜矿供应弹性减弱。
- 成本刚性上升:资源禀赋恶化、能源人力环保投入增加,成本控制成为企业生存关键。
- 技术驱动转型:智能化、数字化、绿色化技术加速应用,提升效率与可持续性。
- 开发热点分散:南美仍是核心,非洲、中亚等地区关注度提升,但风险并存。
- 中国需求与海外投资并重:国内产量停滞,对外依存度高,中资企业加快全球布局。
展望2020年及铜矿采选行业将继续面临资源、成本、环保、社区等多重挑战,但随著全球电动汽车、可再生能源等新兴领域对铜需求的拉动,中长期铜矿供应仍具战略价值。企业需通过技术创新、成本管控、绿色发展和社会责任建设,提升核心竞争力,在全球铜产业链中占据有利地位。