一、引言
铜作为重要的工业金属,在电力、建筑、交通、新能源等领域具有不可替代的地位。中国是全球最大的铜消费国,但铜矿资源禀赋有限,铜矿采选行业的发展直接关系到国家资源安全和产业链稳定。本报告旨在分析2025-2030年中国铜矿采选行业的发展状况,并提出相应的营销战略建议。
二、行业发展环境分析
2.1 政策环境
国家层面持续加强战略性矿产资源保障能力建设。《全国矿产资源规划》将铜列为战略性矿产,鼓励国内勘探开发和境外资源合作。环保政策趋严,对铜矿采选企业的绿色矿山建设、尾矿处理、能耗标准等提出更高要求。"双碳"目标推动行业向低碳、智能方向转型。
2.2 资源禀赋
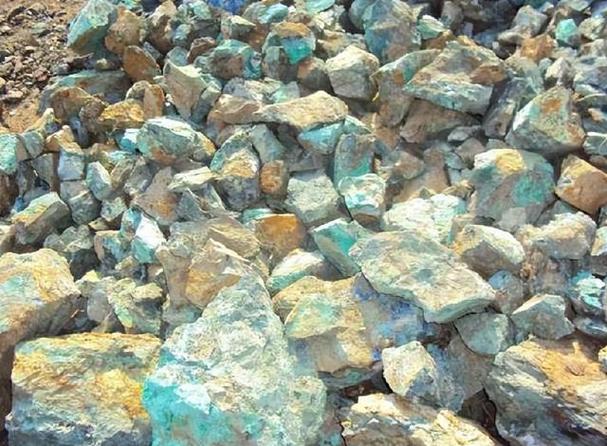
中国铜矿资源储量约占全球的4%,主要分布在江西、云南、西藏、内蒙古、山西等地。矿床类型以斑岩型、矽卡岩型为主,品位普遍偏低,平均品位约0.8%,开采成本较高。大型铜矿企业如江西铜业、铜陵有色、云南铜业等占据主导地位。
2.3 供需格局
需求端:电力行业(尤其是电网投资和新能源发电)仍是铜消费的主力,新能源汽车、储能等新兴领域带来增量需求。预计2025-2030年中国精炼铜消费年均增速为2%-3%。
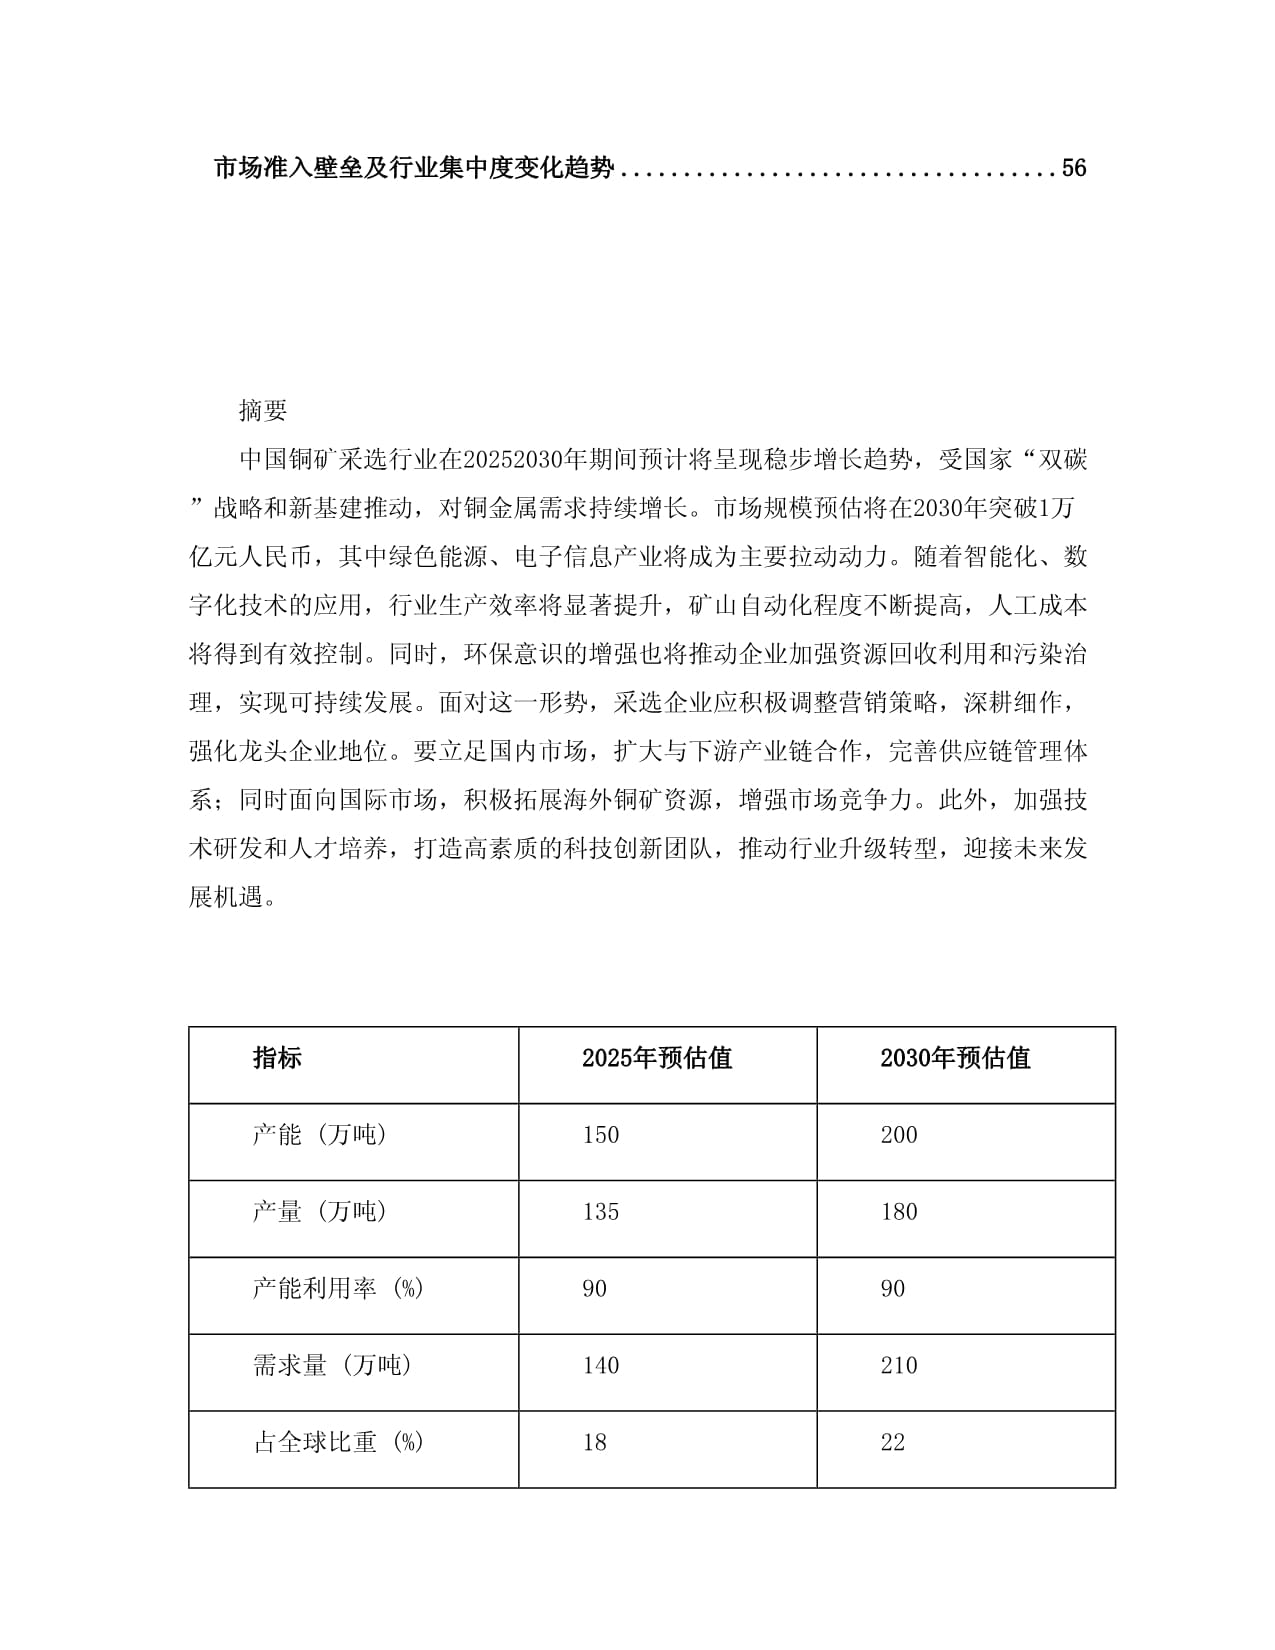
供给端:国内铜精矿产量增长有限,预计维持在160-180万吨/年(金属量),对外依存度仍将保持在70%以上。再生铜产业快速发展,但短期内难以完全弥补缺口。
2.4 技术环境
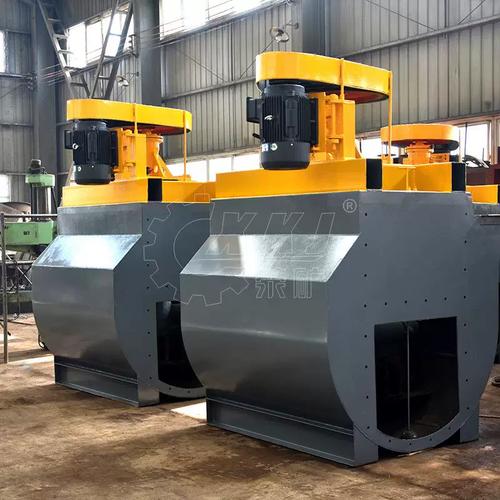
采矿技术向深部开采、智能矿山方向发展;选矿技术聚焦低品位矿高效利用、伴生资源综合回收;生物浸出、 Solvent Extraction-Electrowinning(SX-EW)等湿法冶金技术逐步推广。数字化、自动化提升生产效率和安全水平。
三、行业发展状况分析(2025-2030)
3.1 市场规模预测
预计到2030年,中国铜矿采选行业市场规模(按产值)将达到约1200-1500亿元,年均复合增长率约4%-6%。增长主要来自价格支撑和资源综合利用水平提升。
3.2 竞争格局
行业集中度进一步提高,前五大企业(江西铜业、铜陵有色、云南铜业、紫金矿业、五矿有色)市场份额合计超过60%。国有企业主导,民营企业如紫金矿业在海外资源获取和运营效率方面表现突出。
3.3 产业链延伸
铜矿采选企业向下游冶炼、加工延伸,形成采选-冶炼-加工一体化模式,提升抗风险能力和附加值。头部企业积极布局海外铜矿资源,如紫金矿业在刚果(金)、塞尔维亚等地的项目。
3.4 绿色与智能转型
绿色矿山建设成为准入门槛,尾矿综合利用、废水零排放、生态修复等要求倒逼企业升级。智能矿山示范项目逐步推广,5G、无人驾驶、远程操控等技术应用加速。
3.5 主要挑战
资源短缺、品位下降、开采深度增加导致成本上升;环保投入加大;国际铜价波动影响盈利;海外投资面临地缘政治风险。
四、营销战略建议
4.1 目标市场定位
- 核心市场:国内大型冶炼企业、铜加工企业,提供稳定、高品质的铜精矿。
- 成长市场:新能源、电动汽车产业链相关铜材加工企业。
- 海外市场:通过海外矿山基地,就近供应国际市场,尤其是东南亚、欧洲等地区。
4.2 产品策略
- 差异化:根据客户需求提供不同品位、杂质的铜精矿,定制化配矿服务。
- 品牌化:打造绿色、低碳铜精矿品牌,获得下游高端客户认可。
- 服务延伸:提供物流、金融、套期保值等增值服务,增强客户黏性。
4.3 价格策略
- 浮动定价:以LME铜价为基准,结合品位、杂质扣减,形成透明定价机制。
- 长协与现货结合:与核心客户签订长期协议,锁定销量,同时利用现货市场获取溢价。
- 套期保值:利用期货市场对冲价格风险,稳定利润。
4.4 渠道策略
- 直销为主:与大型冶炼厂建立直接合作关系,减少中间环节。
- 线上平台:搭建铜精矿电子交易平台,提高交易效率。
- 海外代理:在目标市场选择有实力的代理商,快速进入当地市场。
4.5 促销与传播策略
- 行业会议:参加中国国际铜业论坛、亚洲铜业周等,提升行业影响力。
- 技术营销:通过技术交流、联合实验等方式,展示产品优势。
- ESG传播:发布可持续发展报告,宣传绿色矿山、社区贡献,树立负责任企业形象。
4.6 客户关系管理
- 分级管理:根据采购量、信用状况等对客户分级,实施差异化管理。
- 信息化系统:建立CRM系统,实现客户信息共享、订单跟踪、投诉处理一体化。
- 战略合作:与核心客户建立战略联盟,共同开发新资源、新技术。
五、结论与展望
2025-2030年,中国铜矿采选行业将在政策引导、需求拉动和技术驱动下继续发展,但面临资源、环保、成本等多重挑战。企业需通过营销战略创新,优化产品与服务,拓展国内外市场,提升竞争力。绿色化、智能化、国际化将成为行业主流趋势,营销战略也应围绕这些方向动态调整,以实现可持续发展。