一、行业概述
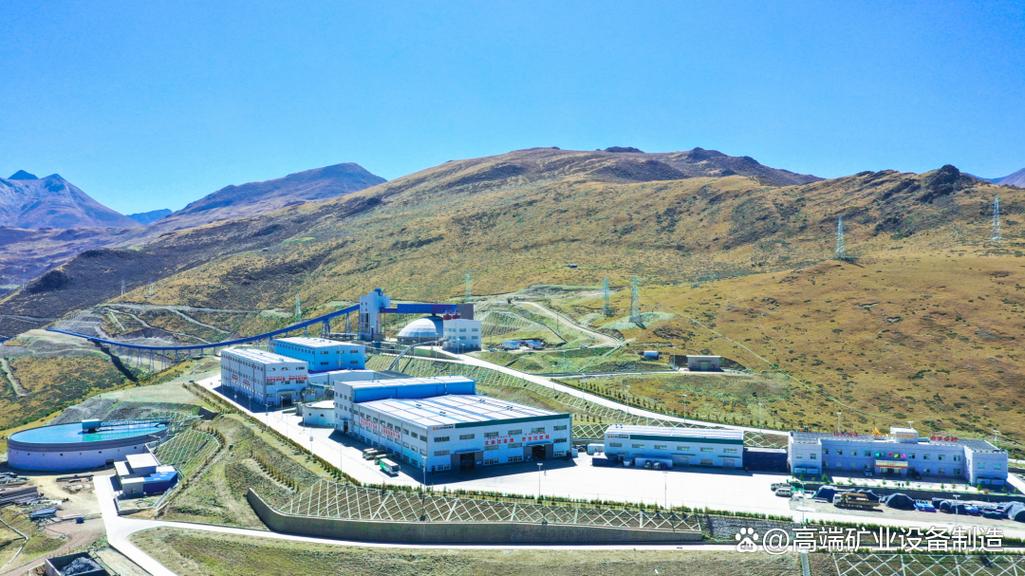
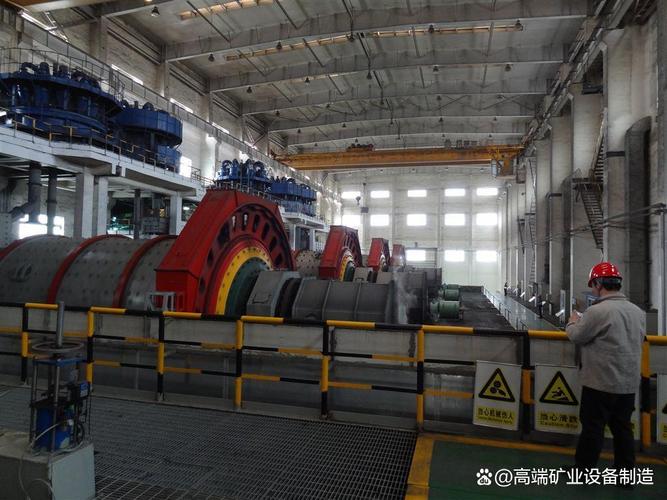
铜矿采选产业是国民经济的基础原材料产业,涵盖铜矿石的开采、破碎、磨矿、选别等环节,最终产出铜精矿。铜因其优异的导电、导热、延展性和耐腐蚀性,被广泛应用于电力、电子、建筑、交通、新能源等领域,是支撑现代工业体系的关键金属之一。中国作为全球最大的精炼铜生产国和消费国,铜矿采选产业的健康运行直接关系到国家资源安全和产业链稳定。
二、资源分布与供需格局
全球铜资源主要集中在智利、秘鲁、澳大利亚、墨西哥等国家,中国铜资源储量约占全球的3%,且品位偏低、开采成本较高。国内铜矿资源主要分布在西藏、江西、云南、安徽、内蒙古等地,其中西藏驱龙铜矿、江西德兴铜矿为代表性矿床。
从供需看,中国铜精矿产量约180万吨/年(金属量),而铜消费量超过1300万吨,原料对外依存度长期高于70%。进口铜精矿主要来自智利、秘鲁、蒙古等国。受全球矿山品位下降、社区冲突、疫情等因素影响,铜精矿加工费(TC/RC)波动加剧,国内冶炼企业利润承压,向上游资源延伸成为行业趋势。
三、产业链分析
铜矿采选处于铜产业链上游。矿山企业将采出的矿石经过浮选等工艺生产铜精矿(含铜20%-30%),然后销售给冶炼厂进行火法或湿法冶炼,产出阴极铜,再经加工成铜杆、铜板带、铜管等。
成本结构方面,采矿、选矿、能源、人工、运输等构成主要成本。国内矿山普遍面临开采深度增加、环保要求提高、人工成本上升等压力。相比之下,海外大型矿山规模效应显著,成本更具竞争力。
四、市场竞争格局
国内铜矿采选企业以大型国有矿业集团为主,如江西铜业、铜陵有色、云南铜业、紫金矿业、中国有色矿业等。紫金矿业通过海外并购迅速崛起,已成为全球重要的铜矿生产商。还有部分地方性中小矿山企业。
行业集中度较高,前五大企业占据国内铜精矿产量的过半份额。随着安全环保督查趋严,中小矿山逐步退出,龙头企业市场份额有望进一步提升。
五、政策与环保要求
矿产资源法、安全生产法、环境保护法等法律法规对铜矿采选提出严格要求。采矿权审批、储量核实、矿山环境恢复治理、尾矿库管理等环节均需合规运营。国家推动绿色矿山建设,要求矿区实现开采方式科学化、资源利用高效化、企业管理规范化、生产工艺环保化、矿山环境生态化。这对于小企业构成较高壁垒,对规范经营的大企业则形成利好。
六、投资发展策略
1. 资源获取策略:鼓励企业通过海外并购、参股、合资等方式获取优质铜矿资源,尤其关注“一带一路”沿线国家。国内方面,加大地质勘探力度,寻找新的矿床。
2. 成本控制策略:采用大型化、智能化采选设备,提高生产效率;优化选矿工艺,提高回收率;通过集中采购、数字化管理降低运营成本。
3. 绿色矿山策略:加大环保投入,推进尾矿综合利用、废水循环利用、生态修复,满足可持续发展和ESG要求。
4. 产业链延伸策略:有实力的矿山企业可向下游冶炼、加工延伸,实现一体化经营,提高抗风险能力。
5. 技术创新策略:研发深部开采技术、低品位矿石利用技术、智能矿山系统,提升核心竞争力。
6. 风险管理策略:关注铜价波动、汇率风险、地缘政治风险,利用期货、期权等金融工具套期保值,保障经营稳定。
七、市场前景与风险提示
随着全球能源转型加速,新能源汽车、光伏、风电等领域对铜的需求将持续增长。预计到2030年,全球铜需求将突破3000万吨。供应端,新矿山项目投产周期长,短期内铜精矿供应偏紧局面难以缓解,铜价有望维持高位,铜矿采选行业景气度向好。
风险提示:
- 全球经济增长放缓,下游需求不及预期;
- 铜价大幅波动,影响企业盈利;
- 海外投资面临政治、法律、社区等风险;
- 国内环保、安全监管政策趋严,增加合规成本;
- 资源税收、权益金等政策调整带来的不确定性。
结论:中国铜矿采选产业既面临资源禀赋不足的挑战,也迎来新能源需求拉动的机遇。企业应通过全球化布局、技术创新和绿色转型,提升资源保障能力和市场竞争力。投资者可关注拥有优质资源、成本优势明显、管理规范的龙头企业,在合理估值区间进行长期配置。